本报告为 InLight 原创调查研究,版权所有,未经书面许可不得在线转载或分发。
本期问题:宣传总额里,签约时约定的现金首付到底有多少?
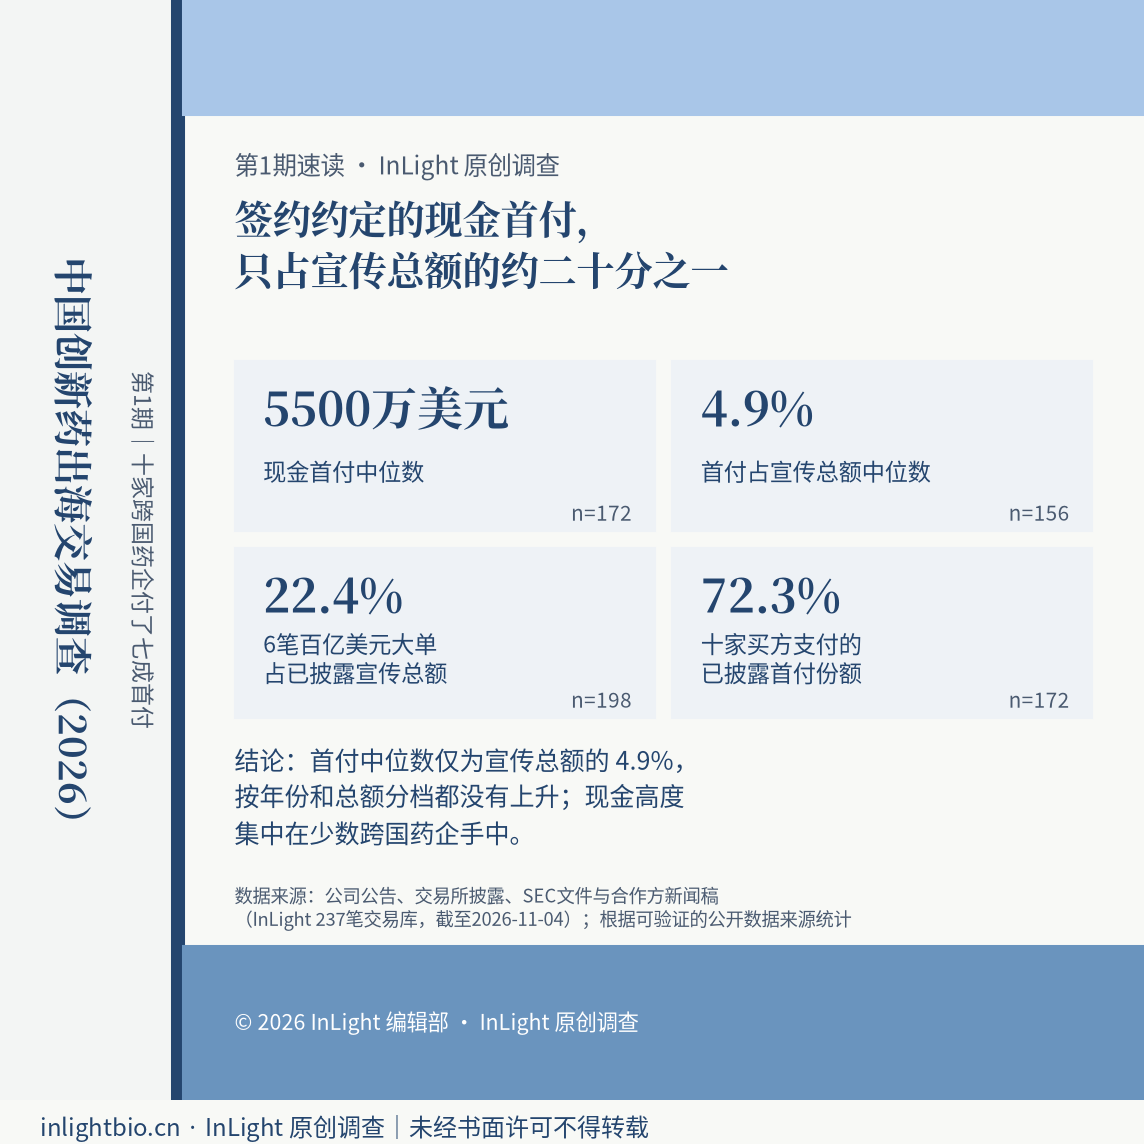
据 DIA Global Forum 引用的医药魔方数据,2025 年中国创新药对外授权由上一年的 94 笔增至 157 笔,交易总额由 519 亿美元升至约 1357 亿美元,均创新高。[13]创新药出海进入"百亿美元大单"时代,BD 交易新闻的标题几乎都是"总额××亿美元"。但宣传总额和签约时约定支付的现金首付,往往不是同一个量级。本期用 237 笔核心交易回答这个问题:首付占宣传总额的中位数只有 4.9%,一笔"10 亿美元"的 License-out,签约时约定的现金首付通常约为 5000 万美元。我们还会看百亿美元大单如何拉高均值,以及这笔现金到底由谁支付。[1]
一、创新药出海 BD 交易:宣传总额与现金首付差一个量级
237 笔核心交易中,198 笔披露了宣传总额,中位数为 11.105 亿美元,均值为 18.82 亿美元。披露现金首付的 172 笔,中位数只有 5500 万美元,中间一半落在 2000 万至 1.2125 亿美元之间。[1]
放在同一笔交易里看更直观。剔除首付等于总额的 2 笔全现金收购(Genmab 收购普方生物、吉利德收购 PepStar)后,可计算比例的 156 笔交易,首付占宣传总额的中位数为 4.9%,四分位区间 2.6% 至 7.5%,大约是总额的二十分之一。[1][2][3]宣传总额通常把首付、开发与注册里程碑、销售里程碑乃至选择权行权费加在一起;除首付外,其余款项能否兑现,取决于研发和商业化能否走到对应节点。若用合计口径(首付合计除以总额合计),这一比例为 6.6%;两种口径不能直接比较,本连载默认使用逐笔中位数。
二、均值被少数大单拉高,首付占比没有上升
首付均值为 1.53 亿美元,是中位数的 2.79 倍:首付最高的 10 笔交易拿走了全部已披露首付的 40.9%,去掉这 10 笔,均值降到 9624 万美元。讨论"中国资产卖得贵不贵"时,中位数和四分位区间比均值或个别大单更接近多数许可方的处境。[1]
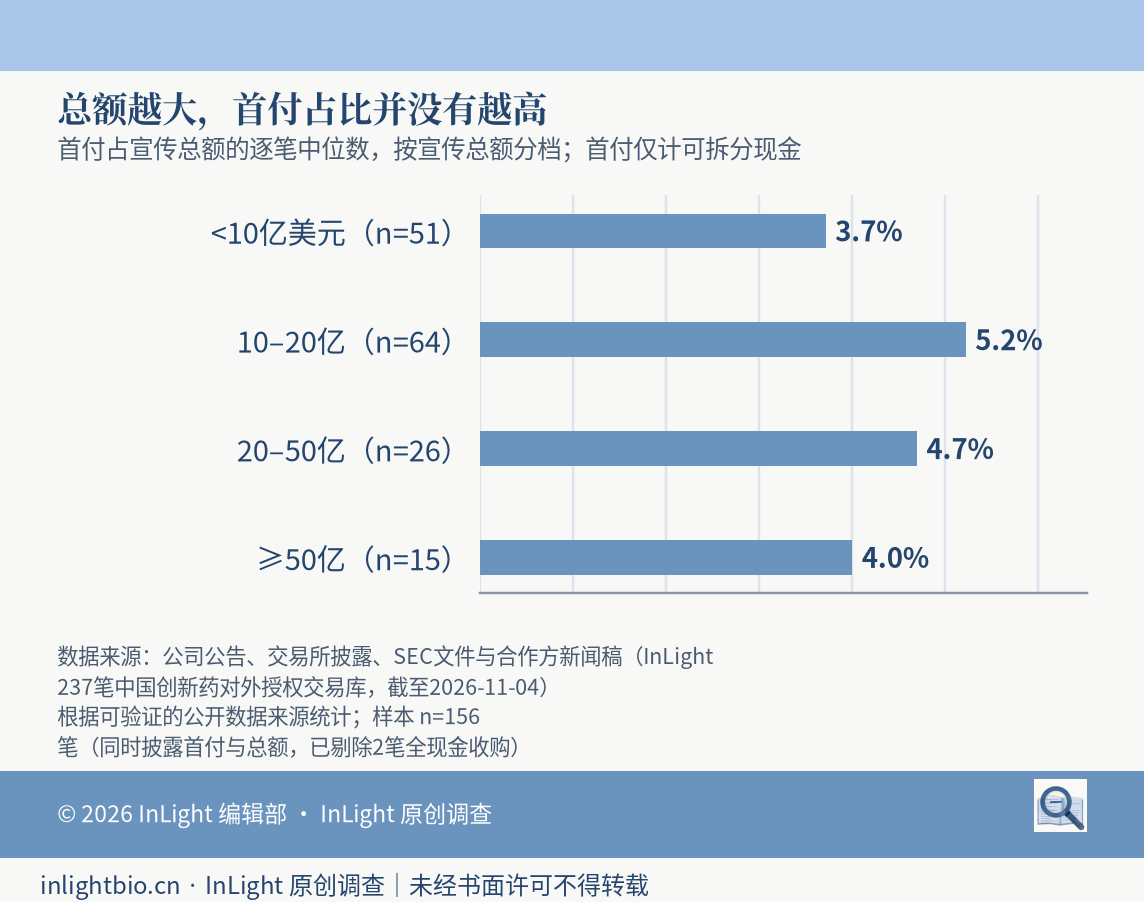
首付占比也没有随时间或标题变大而上升。按签约年份,2023 年中位数为 5.4%,2024 年 4.9%,2025 年 3.9%,2026 年(截至 11 月 4 日)5.0%,四年可算比例的样本分别为 27、35、48 和 46 笔。按宣传总额分档,不足 10 亿美元的交易为 3.7%,10 亿至 20 亿美元为 5.2%,20 亿至 50 亿美元为 4.7%,50 亿美元以上为 4.0%。[1]
三、百亿美元大单:六笔占已披露总额的 22.4%
2025 年 7 月至 2026 年 10 月,样本中有 6 笔交易的宣传总额(按公告及媒体报道口径)超过 100 亿美元,合计 836 亿美元,占全部已披露总额(3726 亿美元)的 22.4%。它们的首付合计 44.5 亿美元,只相当于这 6 笔总额的 5.3%;单笔首付在 4 亿至 12 亿美元之间,占比 2.6% 至 9.6%。六笔依次为:恒瑞医药/GSK(首付 5 亿、总额 125 亿美元)、信达生物/武田(11 亿、114 亿)、石药集团/阿斯利康(12 亿、185 亿)、恒瑞医药/百时美施贵宝(6 亿、152 亿)、信达生物/辉瑞(6.5 亿、105 亿)、翰森制药/罗氏(4 亿、155.1 亿)。[1][4]-[9]
六笔的共同点是:买方都是前 20 大跨国药企,而且都是多项目打包,每笔包含 3 至 13 个项目,例如石药与阿斯利康的 8 个项目、恒瑞与 GSK 的 HRS-9821 加 11 个选择权项目、恒瑞与百时美施贵宝的 13 个项目;其中 3 笔签约时仍处于临床前或发现阶段。十几个项目的远期里程碑加总,标题自然很大,但每个项目分到的首付并不多。[4][6][7]
另一端,首付占比超过 20% 的交易只有 10 笔,多为整体或资产收购、已获批或后期资产,以及区域授权:买方买的是确定性,而不是期权。[1]
四、谁在买:十家跨国药企付了七成首付
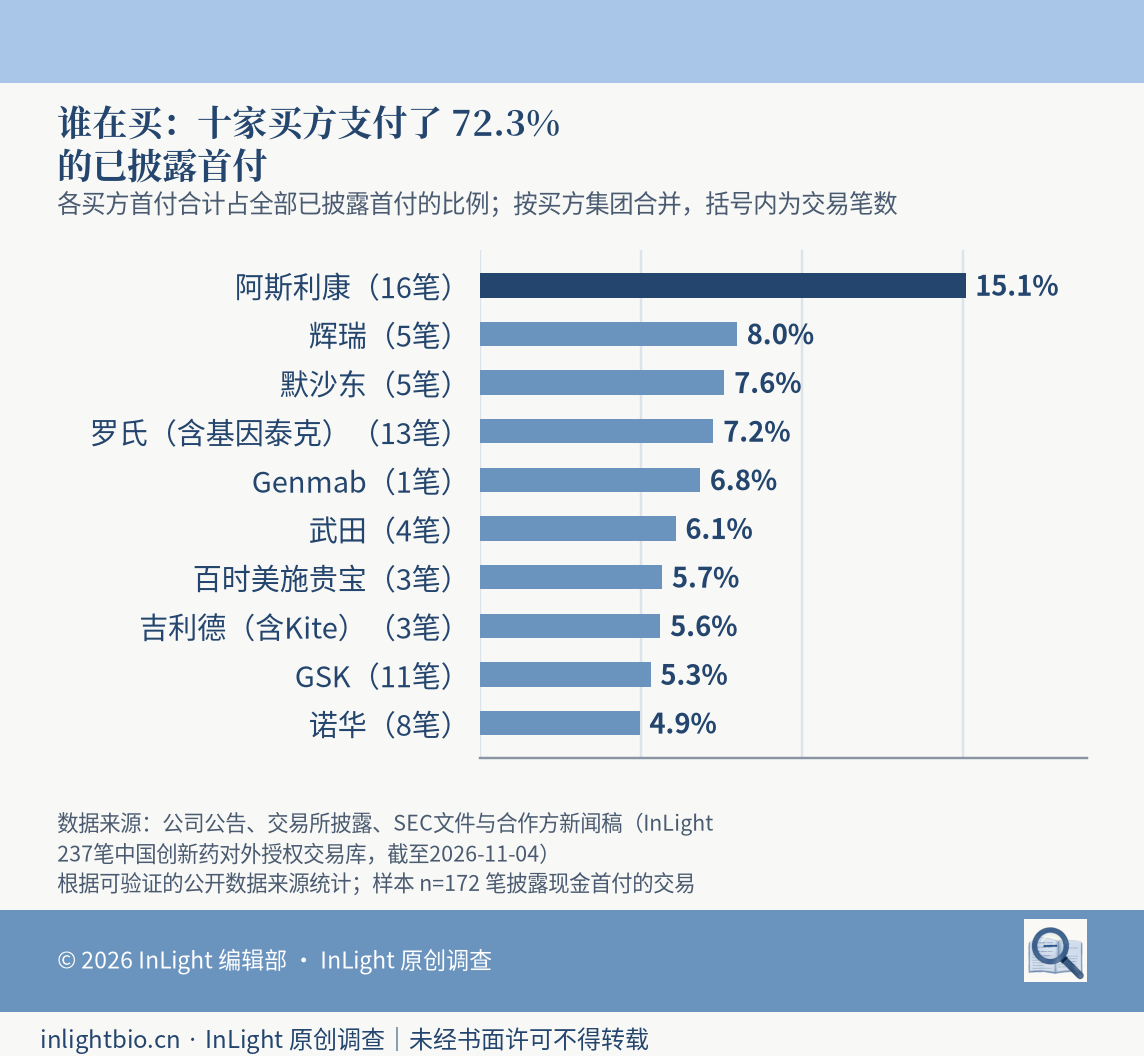
按首付合计排名,前 10 家买方支付了全部已披露首付的 72.3%;按宣传总额排名,前 10 家占 59.0%。[1]
阿斯利康是这张牌桌的锚:16 笔交易、首付约 40 亿美元,一家就占已披露首付的 15.1%,从石药的多肽项目、收购亘喜生物,到引进迪哲医药的舒沃替尼,几乎覆盖所有交易形态。[1][6][10][11]其后依次是辉瑞(5 笔,约 21 亿美元)、默沙东(5 笔,约 20 亿美元)、罗氏(含基因泰克,13 笔)、Genmab(仅 1 笔收购,18 亿美元)、武田、百时美施贵宝、吉利德、GSK 和诺华。阿斯利康、罗氏、GSK、诺华靠笔数常年在场;辉瑞、默沙东、Genmab、吉利德靠少数大额现金。百时美施贵宝只有 3 笔,宣传总额却合计 247 亿美元;礼来签了 10 笔,首付合计约 6.5 亿美元,没进前十。[1]
买方类型同样决定现金多少。前 20 大药企作为买方的首付中位数为 1.135 亿美元,中型药企 4700 万美元,生物技术公司 2000 万美元,VC 组建的 NewCo 只有 2750 万美元;首付占总额的中位数,前 20 大药企为 6.8%,生物技术公司仅 2.4%,NewCo 为 2.7%。同一个"首付中位数 5500 万美元",背后是几类完全不同的出价方,第 5 期将单独展开 NewCo。[1]
五、谁在卖:前十家许可方拿到过半首付
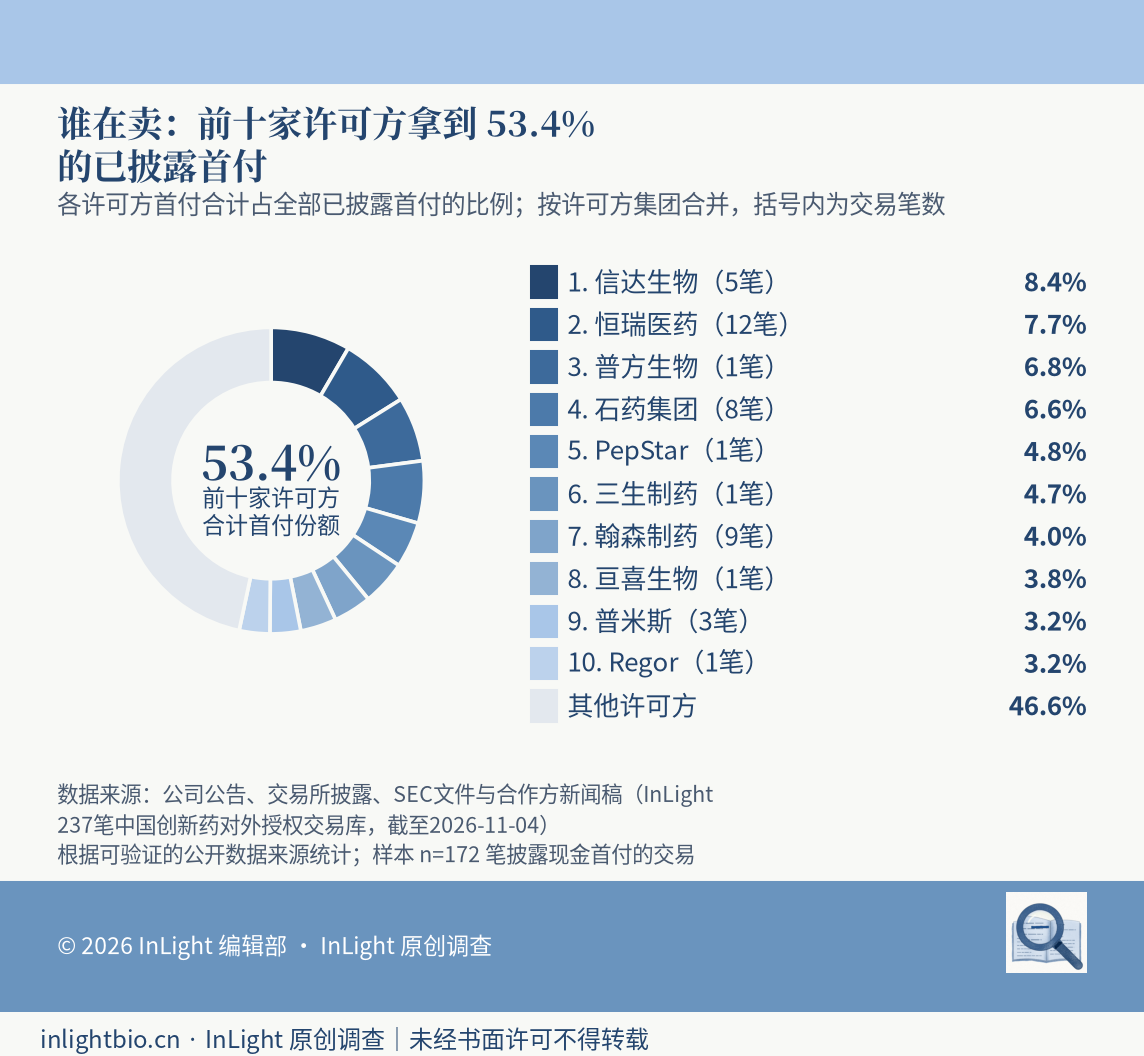
卖方同样集中:按首付排名的前 10 家许可方拿到 53.4% 的已披露首付;按宣传总额排名的前 10 家占 52.6% 的总额。信达生物只签 5 笔,首付合计约 22 亿美元,居首;恒瑞医药 12 笔、宣传总额合计 453 亿美元;按笔数,和铂医药(含 Nona 等子平台)13 笔最多,但首付合计不到 5 亿美元,未进前十。前十家中,普方生物、PepStar、三生制药、亘喜生物和 Regor 各只有 1 笔交易,靠一笔大额首付或整体收购入榜;恒瑞医药、石药集团、翰森制药则靠多笔持续授权在场。[1]
对许可方来说,真正能开出高首付的买方只有十来家;可选出价方越少,越难把现金往前压,这也是首付占比长期停在"二十分之一"附近的原因之一。
六、为什么总额高、首付低
从买方角度看,这种结构完全合理。完整报告把一笔授权看作买方持有的一份期权:首付是期权费,开发和销售里程碑是行权价,便利终止条款是放弃期权的权利。在 25 份公开协议全文中,21 份含便利终止,且全部只授予被许可方;可区分里程碑类型的 10 份协议中,销售里程碑占里程碑上限的中位数为 78%。[12]买方用条款把"不确定"留在合同里,只为"确定"付现金。只要这种合同结构不变,首付占总额的比例就不会因为标题变大而上升,这正是前面按年份和总额分档看到的规律。
七、和行业总量对照
据 DIA Global Forum 引用的医药魔方 NextBiopharm 数据,2025 年中国对外授权 157 笔、总额约 1357 亿美元。[13]本调查 2025 年样本 72 笔、宣传总额 1139 亿美元,约为其 84%:笔数较少是因为只计入有一手来源的交易,小额交易覆盖不全,但大额交易基本覆盖。[1]
八、对许可方意味着什么
评估一份报价,先看首付,再看近期开发里程碑,最后才看销售里程碑和总额。同阶段、同类别交易的首付中位数和四分位区间,是判断报价高低最可靠的参照;首付明显偏离"二十分之一"时,应追问原因。比较时还要对齐授权范围:保留大中华区的授权、区域授权与全球授权,首付不可直接横向比较。首付之外,近期开发里程碑的触发条件、便利终止的通知期与成本分担,也直接决定一份报价最终能兑现多少,这些条款将在第 3、4 期展开。
本期要点
■ 现金首付中位数 5500 万美元(n=172),宣传总额中位数 11.105 亿美元(n=198)。
■ 首付占宣传总额中位数 4.9%(n=156),合计口径 6.6%;按年份和总额分档都没有上升趋势。
■ 6 笔百亿美元大单占已披露总额的 22.4%,首付仅为其总额的 5.3%。
■ 前 10 家买方支付了 72.3% 的已披露首付、占 59.0% 的总额;阿斯利康 16 笔、首付约 40 亿美元。
方法说明 原 234 笔样本截至 2026 年 10 月 22 日;本期定向补入 11 月 4 日公告的 3 笔中国原研对外授权(中国生物制药/勃林格殷格翰、海创药业/Evommune、明慧医药/ASKA),共 237 笔,并非 10 月 23 日以后的全量扫库。[14]-[16]首付只计可拆分、约定的现金对价,不代表已到账;首付与近期款未拆分的不计入,认股权证不当现金;未披露不估算。例如中国生物制药 3.58 亿美元为"首付及近期付款",未拆分,不计入现金首付;海创药业只有 2000 万美元现金计入首付,另 1000 万美元认股权证单列。各指标 n 为披露该项数字的交易数。
第 3 期已发布 25份协议分析,便利终止全归买方(阅读全文)
关于本连载 《中国创新药对外授权与 NewCo 交易调查报告(2026)》连载第 1 期(共 12 期)。完整版报告请通过左侧表单索取。
参考来源
[1] InLight《中国创新药对外授权与 NewCo 交易调查报告(2026)》交易库 v10:237 笔核心交易逐笔记录与一手来源(公司公告、港交所/上交所/深交所披露、SEC 文件、合作方新闻稿),数据截至 2026-11-04。文中统计与图1–3均据此计算。
[2] Genmab 收购普方生物(ProfoundBio),Genmab 新闻稿,2024 年。https://ir.genmab.com/news-releases/news-release-details/genmab-broaden-and-strengthen-oncology-portfolio-acquisition
[3] 吉利德收购 PepStar 口服 IL-23R 抑制剂 HCXT-2001,Gilead 新闻稿,2026-10-22。https://www.gilead.com/news/news-details/2026/gilead-to-acquire-investigational-oral-il-23r-inhibitor-hcxt-2001-strengthening-its-inflammation-pipeline-in-ibd
[4] GSK 与恒瑞医药协议(HRS-9821 及另外 11 个项目),GSK 新闻稿,2025-07-28。https://www.gsk.com/en-gb/media/press-releases/gsk-and-hengrui-pharma-enter-agreements/
[5] 武田与信达生物合作,武田新闻稿,2025-10-21。https://www.takeda.com/newsroom/newsreleases/2025/innovent/
[6] 阿斯利康与石药集团肥胖与 2 型糖尿病合作(8 个项目),阿斯利康新闻稿,2026-01-30。https://www.astrazeneca.com/media-centre/press-releases/2026/astrazeneca-agrees-obesity-and-t2d-deal-with-cspc.html
[7] 百时美施贵宝与恒瑞医药战略协议(13 个项目),BMS 新闻稿,2026-05-12。https://news.bms.com/news/details/2026/Bristol-Myers-Squibb-and-Hengrui-Pharma-Announce-Strategic-Agreements-to-Advance-Innovative-Medicines-Across-Oncology-Hematology-and-Immunology-2026-EbQpaI6Zdc/
[8] 辉瑞与信达生物全球战略合作,辉瑞新闻稿,2026-05-28。https://www.pfizer.com/news/press-release/press-release-detail/pfizer-and-innovent-biologics-enter-global-strategic
[9] 翰森制药与罗氏授权合作,翰森制药公司新闻,2026-10-19。https://www.hspharm.com/news/news-detail-513518.htm
[10] 阿斯利康收购亘喜生物,亘喜生物 SEC 6-K 披露,2023-12-26。https://www.sec.gov/Archives/edgar/data/901832/000110465923129281/tm2332933d9_6k.htm
[11] 阿斯利康获得迪哲医药舒沃替尼(Zegfrovy)全球独家许可,阿斯利康新闻稿,2026-07-14。https://www.astrazeneca.com/media-centre/press-releases/2026/astrazeneca-licenses-novel-egfr-inhibitor.html
[12] InLight 协议条款编码:25 份 SEC 公开协议全文逐条编码(被许可方单方便利终止 21/25;销售里程碑占里程碑上限中位数 78%,n=10)。
[13] DIA Global Forum. China's Out-Licensing Deals Bear Fruit in 2025(2026 年 3 月,引医药魔方 PharmCube NextBiopharm 数据库)。https://globalforum.diaglobal.org/issue/march-2026/chinas-out-licensing-deals-bear-fruit-in-2025/
[14] 中国生物制药与勃林格殷格翰选择权及许可协议公告,港交所披露易,2026-11-04。https://www.hkexnews.hk/listedco/listconews/sehk/2026/1104/2026110400623_c.pdf
[15] 海创药业与 Evommune 许可协议公告,巨潮资讯,2026-11-05;Evommune 8-K,SEC,2026-11-04。https://static.cninfo.com.cn/finalpage/2026-11-05/1225658560.PDF
[16] 明慧医药与 ASKA 日本独家许可协议,PR Newswire,2026-11-04。https://www.prnewswire.com/news-releases/minghui-pharmaceutical-and-aska-pharmaceutical-enter-into-exclusive-license-agreement-for-the-igf-1r-antibody-in-japan-302928762.html
本报告为 InLight 原创调查研究,仅基于公开披露信息整理分析,不构成投资建议;金额以公告口径为准,未披露条款不做估算。版权所有,未经书面许可不得在线转载或分发。勘误与授权:contact@inlightbio.com
 启光生物前沿
 未来模式生物